Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was ist der Unterschied zwischen hydrodynamisch und hydrostatisch?
Hydrodynamisch bezieht sich auf die Bewegung von Flüssigkeiten oder Gasen und beinhaltet die Betrachtung von Strömungen und Druckunterschieden. Hydrostatisch hingegen bezieht sich auf den Gleichgewichtszustand von Flüssigkeiten oder Gasen, bei dem keine Bewegung stattfindet und der Druck gleichmäßig verteilt ist. **
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **

Ähnliche Suchbegriffe für Hydrostatisch getestet
Top-Angebote
Produkte zum Begriff Hydrostatisch getestet:
-
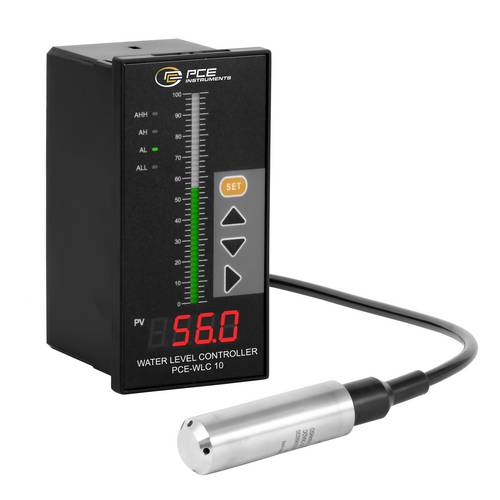
PCE Instruments Füllstandsmessgerät PCE-WLC 10 |0 ... 8 mH₂O |Relais Wechsler |Typ Hydrostatisch |Submersible InstallationDie Füllstandsanzeige bietet eine zuverlässige und präzise Lösung zur Messung von Flüssigkeitsständen in unterschiedlichsten Anwendungen. Mit einem Messbereich von 0 bis 8 m H₂O eignet sich die Füllstandsanzeige ideal für den Einsatz in tiefen Brunnen, Flüssen, Seen, Kanälen, Reservoirs und Küstenüberwachungen bis 8 m Wassertiefe. Die hohe Genauigkeit von ±0,5 % FS gewährleistet exakte Messergebnisse auch unter anspruchsvollen Bedingungen. Dank der robusten Bauweise mit Edelstahlgehäuse und widerstandsfähigem Kabelmaterial ist die Füllstandsanzeige beständig gegen Abrieb, Öl, Säuren und Laugen. Die flexible submersible Installation ermöglicht den Einsatz in statischen und fließenden Medien. Die Langzeitstabilität von ±0,2 % FS pro Jahr sorgt für dauerhaft zuverlässige Messergebnisse. Die Anzeige wird mit einer Versorgungsspannung von 24 V DC betrieben und ist für den Anschluss von Sensoren mit 4-20 mA Ausgangssignal ausgelegt. Zusätzlich verfügt sie über einen 4-20 mA Analogausgang, der eine einfache Weiterverarbeitung der Messwerte in übergeordneten Steuerungssystemen ermöglicht. Zur Überwachung von Grenzwerten stehen vier Alarmrelais (ALL, AL, AH, AHH) zur Verfügung, mit denen sich individuelle Schaltpunkte für unterschiedliche Füllstände realisieren lassen. Sämtliche Einstellungen können komfortabel direkt über die Bedientasten an der Anzeige vorgenommen werden, was eine einfache und schnelle Inbetriebnahme gewährleistet. Die Füllstandsanzeige ist optimal gee375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Füllstandsmessgerät PCE-WLC 10 0 … 8 mH₂O Relais Wechsler Typ Hydrostatisch Submersible InstallationDie Füllstandsanzeige bietet eine zuverlässige und präzise Lösung zur Messung von Flüssigkeitsständen in unterschiedlichsten Anwendungen. Mit einem Messbereich von 0 bis 8 m H₂O eignet sich die Füllstandsanzeige ideal für den Einsatz in tiefen Brunnen, Flüssen, Seen, Kanälen, Reservoirs und Küstenüberwachungen bis 8 m Wassertiefe. Die hohe Genauigkeit von ±0,5 % FS gewährleistet exakte Messergebnisse auch unter anspruchsvollen Bedingungen. Dank der robusten Bauweise mit Edelstahlgehäuse und widerstandsfähigem Kabelmaterial ist die Füllstandsanzeige beständig gegen Abrieb, Öl, Säuren und Laugen. Die flexible submersible Installation ermöglicht den Einsatz in statischen und fließenden Medien. Die Langzeitstabilität von ±0,2 % FS pro Jahr sorgt für dauerhaft zuverlässige Messergebnisse. Die Anzeige wird mit einer Versorgungsspannung von 24 V DC betrieben und ist für den Anschluss von Sensoren mit 4–20 mA Ausgangssignal ausgelegt. Zusätzlich verfügt sie über einen 4–20 mA Analogausgang, der eine einfache Weiterverarbeitung der Messwerte in übergeordneten Steuerungssystemen ermöglicht. Zur Überwachung von Grenzwerten stehen vier Alarmrelais (ALL, AL, AH, AHH) zur Verfügung, mit denen sich individuelle Schaltpunkte für unterschiedliche Füllstände realisieren lassen. Sämtliche Einstellungen können komfortabel direkt über die Bedientasten an der Anzeige vorgenommen werden, was eine einfache und schnelle Inbetriebnahme gewährleistet. Die Füllstandsanzeige ist optimal geeignet für Anwendungen in der Wasserwirtschaft, Abwasserbehandlung, Bewässerung, Wasserumleitung und industriellen Flüssigkeitsüberwachung.375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff Hydrostatisch getestet:
-
KFZ 18154 - Garage - Frostschutztester, hydrostatischDer Frostschutzprüfer Microtemp ermöglicht eine exakte Bestimmung des Frostschutzwertes und ist mit einem 360° drehbaren Zwillingsmesswerk ausgestattet. Eine hydrostatische Sperre verhindert zuverlässig das Ausfließen der Flüssigkeit sowie das Nachziehen von Luft. Zusätzlich sorgt das patentierte Ansaugsystem für blasenfreie Messungen. Der passende Ansaugschlauch ist im Lieferumfang enthalten. Kompakt und handlich eignet sich der Prüfer ideal für den Einsatz im Werkstatt- und Privatbereich. Produkttyp: Frostschutzprüfer Microtemp Messwerk: 360° drehbares Zwillingsmesswerk Besonderheiten: Hydrostatische Sperre, blasenfreies Ansaugsystem Ansaugschlauch: Im Lieferumfang enthalten Maße: 12 x 3 x 8 cm Ein kompaktes und präzises Prüfgerät für saubere und zuverlässige Frostschutzmessungen – ideal für den professionellen und privaten Gebrauch.7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
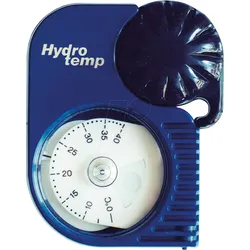
KFZ 18155 - Garage - Frostschutztester, hydrostatischDer Frostschutzprüfer Hydrotemp ermöglicht eine präzise Messung des Frostschutzwertes und überzeugt durch sein innovatives 360° drehbares Zwillingsmesswerk. Eine integrierte hydrostatische Sperre verhindert zuverlässig das Ausfließen der Flüssigkeit sowie das Nachziehen von Luft, was eine besonders saubere und sichere Anwendung gewährleistet. Kompakt und handlich eignet sich der Prüfer ideal für den Einsatz in Werkstatt und Privatbereich. Produkttyp: Frostschutzprüfer Hydrotemp Messwerk: 360° drehbares Zwillingsmesswerk Besonderheit: Hydrostatische Sperre verhindert Auslaufen und Luftziehen Abmessungen: 13 x 10,5 x 4 cm Ein durchdachtes Prüfgerät für präzise und saubere Frostschutzmessungen – zuverlässig, langlebig und einfach in der Handhabung.13,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Füllstandsmessgerät PCE-WLC 10 |0 ... 8 mH₂O |Relais Wechsler |Typ Hydrostatisch |Submersible InstallationDie Füllstandsanzeige bietet eine zuverlässige und präzise Lösung zur Messung von Flüssigkeitsständen in unterschiedlichsten Anwendungen. Mit einem Messbereich von 0 bis 8 m H₂O eignet sich die Füllstandsanzeige ideal für den Einsatz in tiefen Brunnen, Flüssen, Seen, Kanälen, Reservoirs und Küstenüberwachungen bis 8 m Wassertiefe. Die hohe Genauigkeit von ±0,5 % FS gewährleistet exakte Messergebnisse auch unter anspruchsvollen Bedingungen. Dank der robusten Bauweise mit Edelstahlgehäuse und widerstandsfähigem Kabelmaterial ist die Füllstandsanzeige beständig gegen Abrieb, Öl, Säuren und Laugen. Die flexible submersible Installation ermöglicht den Einsatz in statischen und fließenden Medien. Die Langzeitstabilität von ±0,2 % FS pro Jahr sorgt für dauerhaft zuverlässige Messergebnisse. Die Anzeige wird mit einer Versorgungsspannung von 24 V DC betrieben und ist für den Anschluss von Sensoren mit 4-20 mA Ausgangssignal ausgelegt. Zusätzlich verfügt sie über einen 4-20 mA Analogausgang, der eine einfache Weiterverarbeitung der Messwerte in übergeordneten Steuerungssystemen ermöglicht. Zur Überwachung von Grenzwerten stehen vier Alarmrelais (ALL, AL, AH, AHH) zur Verfügung, mit denen sich individuelle Schaltpunkte für unterschiedliche Füllstände realisieren lassen. Sämtliche Einstellungen können komfortabel direkt über die Bedientasten an der Anzeige vorgenommen werden, was eine einfache und schnelle Inbetriebnahme gewährleistet. Die Füllstandsanzeige ist optimal gee375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen hydrodynamisch und hydrostatisch?
Hydrodynamisch bezieht sich auf die Bewegung von Flüssigkeiten oder Gasen und beinhaltet die Betrachtung von Strömungen und Druckunterschieden. Hydrostatisch hingegen bezieht sich auf den Gleichgewichtszustand von Flüssigkeiten oder Gasen, bei dem keine Bewegung stattfindet und der Druck gleichmäßig verteilt ist. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Hydrostatisch getestet
-
PCE Instruments Füllstandsmessgerät PCE-WLC 10 0 … 8 mH₂O Relais Wechsler Typ Hydrostatisch Submersible InstallationDie Füllstandsanzeige bietet eine zuverlässige und präzise Lösung zur Messung von Flüssigkeitsständen in unterschiedlichsten Anwendungen. Mit einem Messbereich von 0 bis 8 m H₂O eignet sich die Füllstandsanzeige ideal für den Einsatz in tiefen Brunnen, Flüssen, Seen, Kanälen, Reservoirs und Küstenüberwachungen bis 8 m Wassertiefe. Die hohe Genauigkeit von ±0,5 % FS gewährleistet exakte Messergebnisse auch unter anspruchsvollen Bedingungen. Dank der robusten Bauweise mit Edelstahlgehäuse und widerstandsfähigem Kabelmaterial ist die Füllstandsanzeige beständig gegen Abrieb, Öl, Säuren und Laugen. Die flexible submersible Installation ermöglicht den Einsatz in statischen und fließenden Medien. Die Langzeitstabilität von ±0,2 % FS pro Jahr sorgt für dauerhaft zuverlässige Messergebnisse. Die Anzeige wird mit einer Versorgungsspannung von 24 V DC betrieben und ist für den Anschluss von Sensoren mit 4–20 mA Ausgangssignal ausgelegt. Zusätzlich verfügt sie über einen 4–20 mA Analogausgang, der eine einfache Weiterverarbeitung der Messwerte in übergeordneten Steuerungssystemen ermöglicht. Zur Überwachung von Grenzwerten stehen vier Alarmrelais (ALL, AL, AH, AHH) zur Verfügung, mit denen sich individuelle Schaltpunkte für unterschiedliche Füllstände realisieren lassen. Sämtliche Einstellungen können komfortabel direkt über die Bedientasten an der Anzeige vorgenommen werden, was eine einfache und schnelle Inbetriebnahme gewährleistet. Die Füllstandsanzeige ist optimal geeignet für Anwendungen in der Wasserwirtschaft, Abwasserbehandlung, Bewässerung, Wasserumleitung und industriellen Flüssigkeitsüberwachung.375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handschutzschaum | unsichtbarer Handschuh, dermatologisch getestet | 250 ml | weißDie Haut ist das vielseitigste und größte Organ des menschlichen Körpers, verfügt über vielfältige Anpassungs- und Abwehrmechanismen und dient als Schutz vor Umwelteinflüssen. Bakterien, Viren oder Pilze finden sich überall in der Umwelt und besiedeln auch unseren Körper. Der überwiegende Teil ist für uns harmlos. Manche dieser Mikroorganismen können uns jedoch krank machen, wenn sie in unseren Körper eindringen. Zu den vielen Eintrittspforten für Erreger in den menschlichen Körper zählen Verletzungen der Haut. Darum ist es wichtig, die Haut ausreichend zu pflegen und zu schützen. Ein wichtiger Baustein für den wirkungsvollen Hautschutz ist die Pflege mit WEICON Handschutzschaum, der mehrere Stunden Schutz für stark beanspruchte Hände bietet. WEICON Handschutzschaum schützt temporär vor schädlichen Einflüssen durch aggressive Meeres- und Industrieatmosphäre, Chemikalien, Lösungsmittel, Alkalien, Säuren, Salze, Reinigungsmittel, Öle, Fette, Zement, Mörtel, Lacke, Klebstoffe und längeren Kontakt mit wässrigen Medien. Der Schaum ersetzt jedoch keinen herkömmlichen Schutzhandschuh. Mit dem Handschutzschaum bleibt die Haut atmungsaktiv, trocknet nicht aus und ist vor Aufquellen oder Austrocknen, Hautreizungen, Entzündungen und Festsetzen von Schmutz geschützt. Damit leistet der Handschutzschaum einen wichtigen Beitrag zur Aufrechterhaltung der Barrierefunktion der Haut. Breite: 65.0 Double Nozzle: nein Geruch: geruchslos IMPA-Code: 450836 ISSA-Code: 53.402.16 Merkmale: mit Liposomen, dermatologisch getestet Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon.13,02 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
Tork Feuchte Desinfektionstücher für Oberflächen Weiß, dermatologisch getestet, ...Tork Feuchte Desinfektionstücher für Oberflächen Weiß: Tork Feuchte Desinfektionstücher für Oberflächen sind ein sofort einsetzbares Desinfektionsmittel, das gegen ein weites Spektrum an Bakterien und Viren (inkl. Corona) wirkt. Sie sind dermatologisch getestet und frei von Ethanol. Tork Feuchte Desinfektionstücher für Oberflächen sind für harte, nicht poröse Oberflächen und Gegenstände geeignet. Sie werden im Flow-Pack mit 60 Tüchern geliefert. Der wiederverschließbare Deckel trägt dazu bei, die Tücher feucht zu halten.97,65 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.